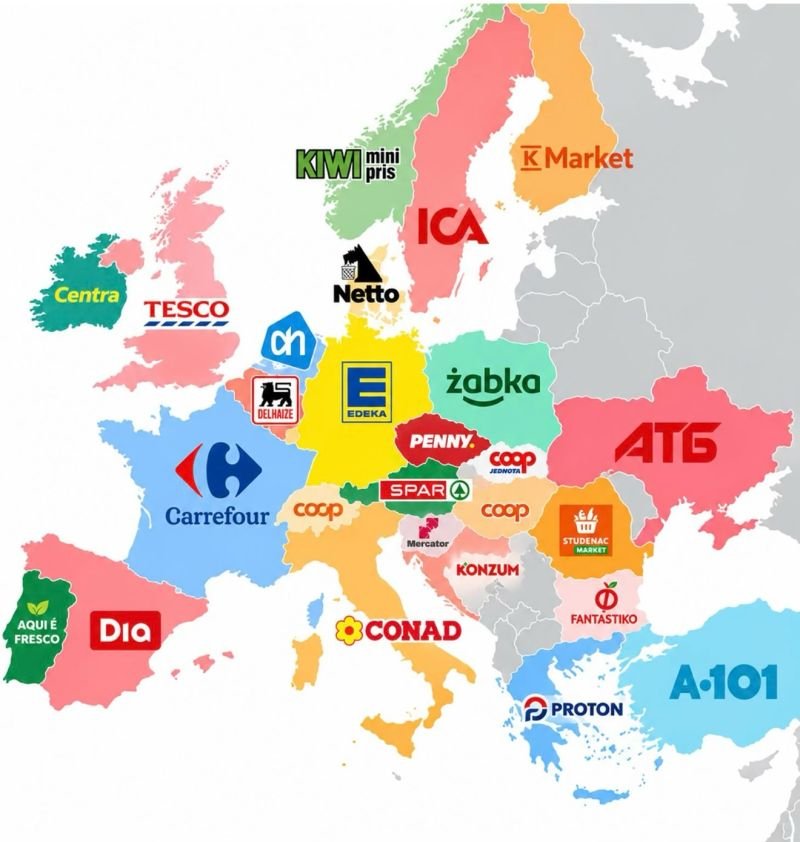

Một bản đồ đầy màu sắc về các chuỗi siêu thị lớn nhất châu Âu thoạt nhìn có vẻ thuyết phục, với EDEKA tại Đức, Carrefour tại Pháp, Tesco tại Anh và Żabka tại Ba Lan. Tuy nhiên, khi xem xét kỹ hơn, cách phân loại và xếp hạng trong bản đồ bắt đầu bộc lộ nhiều điểm bất hợp lý.
Nhiều thương hiệu bị gán nhầm quốc gia
Romania được gắn với Studenac, một chuỗi bán lẻ của Croatia. Trong khi đó, Croatia lại được gắn với Konzum, dù Studenac có số lượng cửa hàng lớn hơn tại thị trường này. Tại Bulgaria, bản đồ chọn Fantastico, mặc dù BILLA có mạng lưới siêu thị lớn hơn. Đây không chỉ là những sai sót nhỏ mà còn ảnh hưởng trực tiếp đến tính chính xác của bản đồ.
Hy Lạp cũng là một trường hợp đáng chú ý. Proton đại diện cho một mạng lưới bán lẻ liên kết, trong khi Sklavenitis là một trong những doanh nghiệp dẫn đầu về doanh thu bán lẻ thực phẩm. Nếu không xác định rõ các cửa hàng độc lập liên kết có được tính là một chuỗi thống nhất hay không, việc lựa chọn đơn vị đứng đầu sẽ thiếu cơ sở rõ ràng.
“Lớn nhất” được tính theo số cửa hàng hay doanh thu?
Tại Cộng hòa Séc, PENNY có thể được xem là đơn vị dẫn đầu về số lượng điểm bán trong nhóm thương hiệu siêu thị, trong khi Lidl đứng đầu về doanh thu. Việc gọi một thương hiệu là lớn nhất mà không nêu rõ tiêu chí có thể dẫn đến hai kết luận khác nhau.
Sự khác biệt tương tự cũng xuất hiện tại các quốc gia khác. Dia có nhiều cửa hàng tại Tây Ban Nha, nhưng Mercadona dẫn đầu về doanh thu bán lẻ thực phẩm. Tại Phần Lan, K Market là một thương hiệu thuộc tập đoàn K Group, trong khi S Group dẫn đầu thị trường bán lẻ thực phẩm xét theo doanh thu. Ở Ireland, Centra có mạng lưới cửa hàng tiện lợi rộng, nhưng Dunnes Stores dẫn đầu về chi tiêu mua sắm thực phẩm.
Số lượng cửa hàng không phản ánh toàn bộ sức mạnh thị trường
Số lượng điểm bán là tiêu chí dễ thể hiện trên bản đồ, nhưng không phản ánh đầy đủ quy mô kinh tế của doanh nghiệp bán lẻ.
Một cửa hàng tiện lợi Żabka, một đại siêu thị Carrefour, một siêu thị EDEKA hay một cửa hàng hợp tác xã độc lập đều có thể được tính là một điểm. Tuy nhiên, doanh thu, diện tích bán hàng, biên lợi nhuận và sức mạnh mua hàng của những mô hình này có thể khác nhau đáng kể.
Ngoài ra, cửa hàng nhượng quyền không đồng nghĩa với cửa hàng do doanh nghiệp trực tiếp vận hành. Một thương hiệu hợp tác xã cũng không nhất thiết tương đương với một tập đoàn bán lẻ hợp nhất. Vì vậy, một mạng lưới gồm hàng nghìn cửa hàng nhỏ không mặc nhiên có sức mạnh thị trường lớn hơn một hệ thống gồm vài trăm cửa hàng quy mô lớn.
Thời điểm thống kê cũng rất quan trọng. Mạng lưới bán lẻ liên tục thay đổi do mua bán, sáp nhập, đóng cửa và mở mới. Nếu sử dụng số liệu từ nhiều năm khác nhau, bảng xếp hạng có thể trở nên thiếu nhất quán. Bản đồ cũng bị đặt dấu hỏi khi bỏ qua một số quốc gia có thị trường bán lẻ thực phẩm phát triển nhưng vẫn tuyên bố cung cấp cái nhìn tổng quan về toàn châu Âu.
Cần thống nhất tiêu chí để so sánh thị trường bán lẻ châu Âu
Bản đồ bán lẻ có giá trị vì giúp người xem hình dung nhanh một thị trường phức tạp. Tuy nhiên, thiết kế trực quan không thể thay thế các định nghĩa nhất quán và dữ liệu chính xác.
Để so sánh nghiêm túc các chuỗi bán lẻ châu Âu, cần thống nhất năm thống kê, xác định rõ phạm vi thị trường, phân biệt thương hiệu với tập đoàn, công khai cách tính cửa hàng nhượng quyền, đồng thời tách biệt quy mô mạng lưới cửa hàng với thị phần doanh thu.
Nếu thiếu những tiêu chí này, bản đồ có thể phản ánh sức hấp dẫn của cách kể chuyện bằng hình ảnh nhiều hơn là sức mạnh thực sự của các doanh nghiệp bán lẻ châu Âu.
Nguồn: Malte Karstan